En Suisse, un consultant peut réaliser des missions, faire facturer ses clients et percevoir un salaire sans créer sa propre société. Des prestataires comme Helvetic Payroll, MITC Consulting ou SPTS Portage proposent ce type de service. Toutefois, le portage salarial ne transforme pas automatiquement un indépendant en salarié : la réalité de la relation de travail reste déterminante.
Pour choisir une solution adaptée, il faut comprendre le rôle de chaque intervenant, les conditions de la location de services et la façon dont les honoraires deviennent un salaire. Ces distinctions permettent aussi d’éviter de payer des cotisations sans bénéficier du statut social attendu.
Quel est le principe du portage salarial en Suisse ?
Le portage salarial permet à un professionnel de proposer ses compétences à des clients tout en confiant à une société intermédiaire certaines fonctions contractuelles et administratives. En Suisse, il faut cependant distinguer l’appellation commerciale de portage salarial du payrolling relevant de la location de services, encadrée par la loi fédérale sur le service de l’emploi (LSE).
Dans une véritable location de services, trois intervenants participent à la mission : le consultant salarié, la société qui l’emploie et l’entreprise cliente auprès de laquelle il travaille. Le prestataire assume les obligations d’employeur, tandis que le client organise et dirige l’activité professionnelle.
Quand le consultant est-il réellement salarié ?
La différence essentielle réside dans la réalité du pouvoir de direction. Un consultant intégré à l’organisation de son client, travaillant sous ses instructions, peut relever de la location de services. À l’inverse, un spécialiste qui organise librement son activité, assume ses responsabilités et supporte son risque entrepreneurial peut rester indépendant, même lorsqu’un tiers encaisse ses factures.
Par exemple, un consultant intervenant sous la direction opérationnelle d’une entreprise cliente ne se trouve pas nécessairement dans la même situation qu’un expert livrant un résultat en toute autonomie. Cette distinction doit être appréciée à partir des conditions réelles de la mission, et non de sa seule appellation contractuelle.
L’Office fédéral des assurances sociales avertit ainsi qu’un indépendant présenté fictivement comme salarié peut se voir refuser certaines prestations d’assurances sociales, malgré le paiement de cotisations. Une fiche de paie ne constitue donc pas, à elle seule, une garantie de statut.
Quelles sociétés proposent ce service aux consultants ?
Plusieurs sociétés suisses proposent des offres de payrolling ou de location de services permettant, sous les conditions applicables, de travailler sans créer sa propre entreprise. Les quatre prestataires présentés ci-dessous se distinguent notamment par leur accompagnement RH, leurs outils de suivi et leurs modalités contractuelles ou financières. Pour les comparer, examinez les mêmes points : identité de l’employeur, service réellement souscrit, suivi des activités et conditions de rémunération. Cette sélection n’est ni exhaustive ni une confirmation individuelle des autorisations.
Numeriq : location de services et gestion de la paie
Parmi ces prestataires, Numeriq propose une offre de location de services destinée notamment aux entrepreneurs indépendants. Selon sa présentation, le consultant peut être employé par la société, tandis que celle-ci gère les contrats, la facturation et les cotisations sociales.
Cette offre doit être distinguée de la simple externalisation de paie, également proposée sur le marché : traiter les salaires pour un employeur existant n’équivaut pas à devenir soi-même l’employeur du consultant. L’éligibilité effective dépend des modalités de la mission et de la qualification du travail.
Helvetic Payroll : accompagnement RH et suivi des missions
Helvetic Payroll présente un service de payrolling dans lequel le consultant bénéficie d’un contrat de travail et d’un accompagnement administratif. L’entreprise annonce notamment un conseiller RH attitré ainsi qu’un espace permettant de transmettre et de suivre les relevés d’activité.
Cette organisation est particulièrement utile pour comprendre comment les heures ou journées réalisées sont validées avant leur traitement administratif. Les modalités précises restent celles du contrat conclu avec le prestataire.
MITC Consulting : payrolling et gestion administrative
MITC Consulting commercialise une solution suisse de payrolling reposant sur une relation tripartite. Le prestataire présente un accompagnement personnalisé, une plateforme administrative et une commission de gestion plafonnée.
Cette dernière caractéristique mérite d’être examinée dans l’offre contractuelle : un plafonnement annoncé ne permet pas, à lui seul, de déterminer le salaire net ou de conclure que ce prestataire coûte moins cher qu’un autre.
SPTS Portage : mission, contrat et facturation
SPTS Portage décrit un parcours dans lequel le consultant trouve sa mission, puis la société devient son employeur dans le cadre contractuel proposé. Elle assure la facturation du client et le traitement de la rémunération.
Ce modèle montre qu’un consultant peut participer activement à la recherche de ses clients sans nécessairement créer sa société. Il reste toutefois indispensable que la mission corresponde réellement aux conditions d’une relation salariée reconnue.
Comment se déroule une mission en portage salarial ?
Le fonctionnement suit un circuit contractuel et financier dans lequel chaque acteur conserve un rôle distinct.
- Définition de la mission : le consultant et l’entreprise cliente précisent les prestations, les conditions d’intervention et la rémunération commerciale envisagée.
- Formalisation contractuelle : la société de payrolling organise le contrat de travail et la mise à disposition, lorsque les conditions du dispositif sont réunies.
- Réalisation du travail : le consultant intervient auprès de l’entreprise cliente, qui exerce le pouvoir de direction caractérisant la location de services.
- Validation et facturation : les relevés d’activité peuvent être validés par le client avant que le prestataire établisse sa facture.
- Rémunération : la société employeuse traite le salaire et les cotisations selon les conditions contractuelles applicables.
Les relations ne sont donc pas toutes identiques. Le contrat de travail lie le consultant au prestataire, tandis que les instructions opérationnelles proviennent de l’entreprise cliente. La facture circule entre le prestataire et le client ; le salaire est administré par l’employeur.
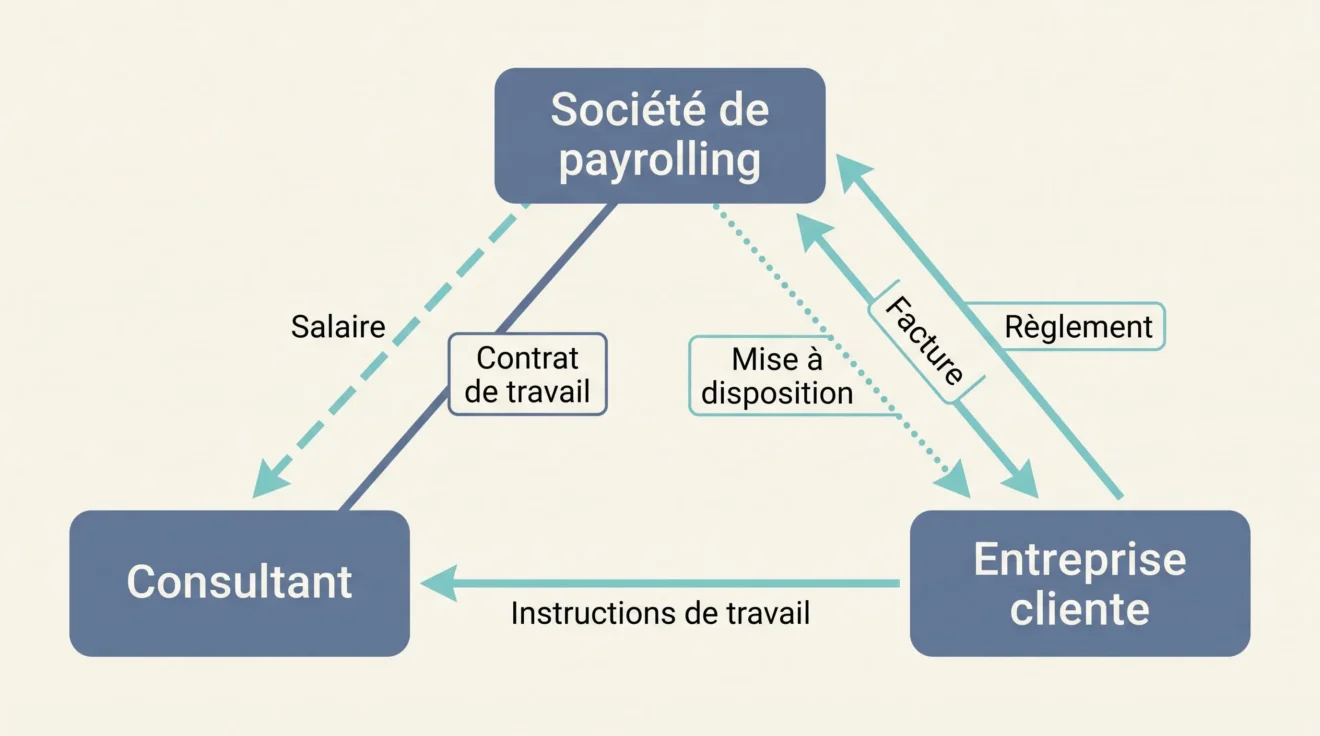
Dans son offre de location de services, Numeriq présente notamment la gestion contractuelle et administrative de cette relation. Les modalités exactes doivent toutefois correspondre à la prestation souscrite : location de services, service d’employeur de référence et externalisation de paie ne désignent pas nécessairement le même circuit de rémunération.
Les procédures financières varient selon les offres. Helvetic Payroll décrit une facturation après réception des relevés d’activité signés, tandis que SPTS annonce un versement après réception du règlement client. Cette dernière indication décrit le fonctionnement commercial présenté par le prestataire : elle ne dispense pas d’examiner les obligations salariales de l’employeur. Avant de signer, faites préciser la date d’exigibilité du salaire, les conséquences d’un retard ou d’un impayé du client et les éventuelles conditions d’avance. Le contrat doit être apprécié au regard des règles suisses applicables.
Comment les honoraires deviennent-ils un salaire net ?
Le montant négocié avec le client ne devient pas directement le salaire versé au consultant. La transformation fait intervenir plusieurs composantes qu’il faut examiner séparément.
- Montant facturé hors TVA : somme facturée au client pour la prestation réalisée.
- Frais de gestion : rémunération du prestataire pour ses services contractuels et administratifs.
- Charges patronales : cotisations et autres coûts employeur pris en compte dans le coût salarial.
- Salaire brut : rémunération du salarié avant les retenues qui lui incombent.
- Salaire net : montant obtenu après les déductions salariales applicables.
À titre d’exemple commercial, SPTS Portage affichait en novembre 2026 une commission de 4 % du montant facturé, avec un minimum de CHF 400 par mois. Ses conditions générales précisent que la commission est calculée sur le total facturé au client, commission comprise, et renvoient à l’offre et au contrat pour le taux applicable. Cette commission ne représente ni un tarif général du marché ni l’ensemble des charges nécessaires au calcul du salaire net.
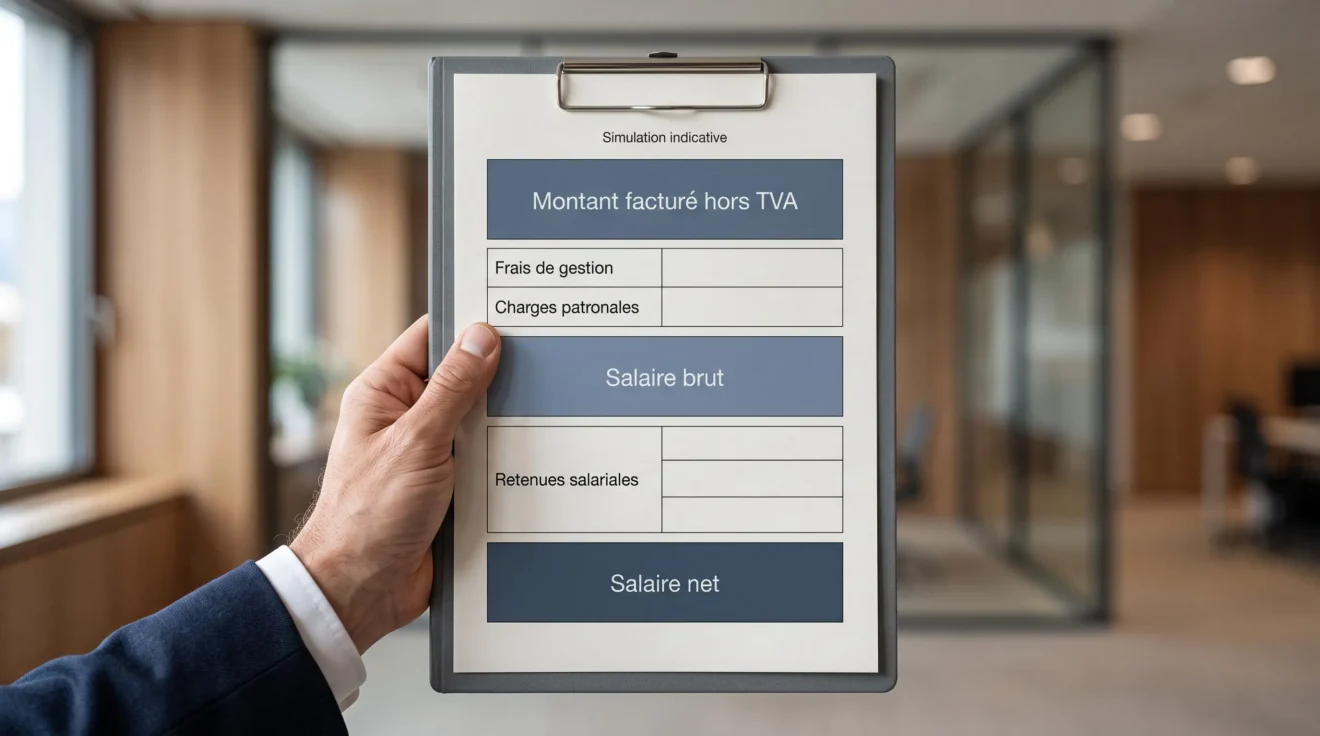
La comparaison pertinente consiste à demander une simulation individualisée indiquant clairement les frais, les charges patronales, le brut, les retenues salariales et le net. La situation personnelle et les conditions de la mission peuvent modifier le résultat. Un pourcentage de commission isolé ne permet donc pas de déterminer quelle offre produira la meilleure rémunération nette.
Que vérifier avant de choisir une société de portage ?
Avant d’accepter une mission, trois vérifications principales permettent de rapprocher la promesse commerciale de son application concrète.
- Identifier l’employeur contractuel. Relever sa raison sociale exacte, puis distinguer le contrat de travail du contrat conclu avec l’entreprise cliente. C’est cette identité, et non seulement une marque commerciale, qui doit servir aux vérifications administratives.
- Contrôler les autorisations. Une entreprise exerçant commercialement la location de services doit disposer de l’autorisation cantonale correspondante. Une autorisation fédérale supplémentaire intervient pour les activités transfrontalières concernées. Le SECO donne accès au répertoire officiel des entreprises autorisées, permettant de rechercher les titulaires.
- Examiner la mission et demander les conditions écrites. Faire préciser qui donnera les instructions opérationnelles, obtenir les contrats de travail et de mise à disposition pertinents, ainsi qu’une simulation détaillée de rémunération. Vérifier les conditions de paiement, les frais et les règles applicables à la mission, notamment conventionnelles lorsque cela concerne le poste.
Ces vérifications sont complémentaires : une autorisation de location de services ne prouve pas, à elle seule, que chaque mission proposée relève effectivement du salariat. Il faut aussi examiner les conditions concrètes de travail.
Vérifier aussi les conditions conventionnelles. Lorsqu’une mission relève de la location de services, il faut déterminer si la convention collective de travail (CCT) Location de services s’applique et quelles règles de salaire, de durée du travail, de vacances ou de contributions conventionnelles concernent effectivement le poste. Les conditions dépendent notamment du champ d’application de la convention et de la situation professionnelle. Avant de signer, demandez au bailleur de services les dispositions conventionnelles retenues et leur traduction dans le contrat et la simulation de rémunération.
Cette démarche vaut notamment lorsqu’une offre comme celle de Numeriq associe facturation de missions et contrat salarié. Le consultant doit faire correspondre la prestation annoncée, l’entité signataire et les clauses du contrat, sans présumer que toutes les offres administratives du fournisseur fonctionnent de manière identique.
Pour un consultant étranger ou frontalier, il faut également vérifier le droit d’exercer la mission en Suisse. Les formalités dépendent notamment de la nationalité, du statut de séjour, de la durée et des conditions de l’activité. Un contrat proposé par une société de payrolling ne remplace pas une autorisation de travail lorsqu’elle est requise. La situation doit être vérifiée avec l’employeur et, si nécessaire, l’autorité cantonale compétente avant le début de la mission.
Une attention particulière s’impose également aux opérations internationales. La location de personnel depuis une entreprise étrangère vers une entreprise de mission située en Suisse est interdite. Cette situation ne doit pas être confondue avec celle d’un employeur suisse facturant un client étranger. Selon le contexte, les règles relatives aux autorisations et aux procédures d’annonce doivent être examinées, notamment à partir des informations du Secrétariat d’État aux migrations.
Quel choix retenir pour exercer sans créer de société ?
Le portage salarial peut offrir à un consultant une solution pour exercer des missions sans créer sa propre structure, à condition que le dispositif corresponde réellement à un emploi salarié. Les sociétés identifiées proposent différentes modalités d’accompagnement, de facturation et de gestion administrative, sans qu’une seule puisse être désignée comme universellement préférable.
Avant de choisir, le plus utile consiste à vérifier l’employeur et ses autorisations, examiner la réalité du pouvoir de direction et obtenir une simulation complète du salaire. Ces trois éléments permettent de comparer les offres sur des bases concrètes, au-delà de la seule promesse de simplicité administrative.