La garantie financière d’une société de portage salarial sert à protéger certaines sommes dues aux salariés portés lorsque leur employeur fait défaillance. Obligatoire en France, elle repose sur un engagement de caution destiné à assurer le paiement des salaires, de certaines indemnités et d’obligations sociales définies par la loi.
Cette protection constitue un élément essentiel de sécurité pour les consultants, mais elle ne garantit ni un revenu permanent ni le règlement de toutes les factures. Pour comprendre son utilité, il faut distinguer le fonctionnement du portage, les créances couvertes et les contrôles à effectuer avant de signer.
Pourquoi une société de portage doit-elle disposer d’une garantie financière ?
Le portage salarial repose sur trois acteurs : le consultant, l’entreprise cliente pour laquelle il réalise sa prestation et la société de portage qui l’emploie. Cette dernière facture la mission, gère les obligations administratives et verse la rémunération prévue dans le cadre contractuel.
La société de portage demeure donc responsable de ses obligations d’employeur. Une difficulté financière majeure pourrait compromettre le paiement des sommes dues aux salariés portés. La garantie obligatoire introduit un organisme extérieur capable de répondre, dans le cadre légal de son engagement, de certaines obligations de paiement en cas de défaillance.
Lors du choix d’une société de portage salarial, la présence d’une garantie financière obligatoire constitue un premier critère de vérification, mais elle ne suffit pas à évaluer la transparence des conditions de rémunération. Il est également important d’examiner les frais de gestion, les modalités de versement du salaire et les garanties contractuelles. Pour approfondir ces aspects, ITG, entreprise spécialisée dans le portage salarial et l’accompagnement des consultants, présente ses services et ses dispositifs de sécurité financière. Ces informations peuvent servir de base pour comparer les offres, demander les justificatifs nécessaires et vérifier les engagements contractuels avant de faire votre choix.
Quels paiements la garantie financière protège-t-elle ?
Selon les obligations légales de garantie prévues à l’article L1254-26 du Code du travail, la caution couvre, en cas de défaillance de la société de portage, des catégories déterminées de salaires, indemnités et obligations sociales. Son périmètre est donc défini par la loi, et non par une promesse générale de paiement.
Cette couverture ne se limite pas au montant net habituellement reçu par le salarié. Elle concerne également certaines obligations que l’entreprise employeuse doit respecter envers les organismes sociaux.
| Nature du paiement | Portée de la garantie |
|---|---|
| Salaires et accessoires | Sommes salariales dues entrant dans le champ de la garantie en cas de défaillance. |
| Indemnités liées au portage | Indemnités prévues par le chapitre du Code du travail relatif au portage salarial. |
| Cotisations sociales obligatoires | Cotisations dues aux organismes sociaux concernés. |
| Certains remboursements sociaux | Obligations de remboursement aux organismes sociaux expressément visées par la loi. |
Le dispositif protège ainsi des obligations de l’employeur, sans transformer chaque difficulté de trésorerie en événement automatiquement indemnisable. La créance et les conditions de mobilisation doivent correspondre au cadre applicable. En cas de salaire impayé, il faut donc identifier l’employeur concerné, la nature des sommes dues et les documents permettant d’établir la garantie, sans présumer d’un versement automatique par le garant.
La protection juridique des créances ne remplace pas la fiabilité des opérations courantes. Une organisation capable de maîtriser les processus de paie peut aussi limiter les erreurs administratives et faciliter le contrôle des rémunérations.
Comment se calcule le montant minimal de garantie ?
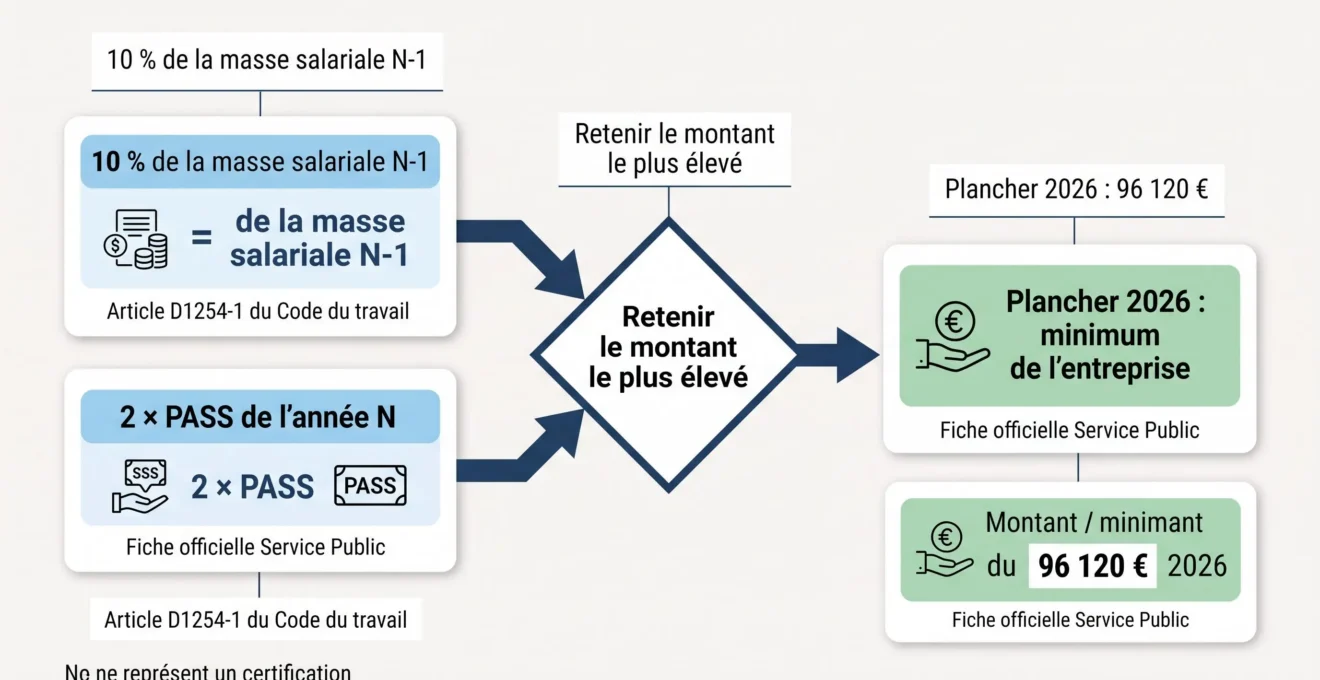
Les règles officielles du portage précisent que le minimum de garantie représente 10 % de la masse salariale de l’année précédente, sans descendre sous 96 120 € en 2026. Ce montant concerne le niveau minimal de caution exigé de l’entreprise, et non un versement forfaitaire à chaque salarié.
La règle réglementaire combine donc deux références : un pourcentage de la masse salariale précédente et un plancher égal à deux plafonds annuels de la sécurité sociale pour l’année considérée. Le montant minimal correspond au plus élevé des deux résultats.
Exemple de calcul en 2026 : Pour une société dont la masse salariale de l’année précédente serait, par hypothèse, de 1 200 000 €, le calcul donne 1 200 000 × 10 % = 120 000 €. Ce montant dépasse le plancher de 96 120 € applicable en 2026. La garantie minimale calculée dans cet exemple est donc de 120 000 €.
Ce calcul ne préjuge ni des créances individuelles ni du montant effectivement mobilisable pour un dossier particulier. Il permet de comprendre comment la réglementation adapte l’exigence financière à l’activité de la société, tout en fixant un seuil minimal.
Garantie financière, impayés et intermissions : quelles différences ?
La sécurité financière en portage salarial ne dépend pas d’un dispositif unique. Il faut distinguer les risques selon leur origine : défaillance de l’employeur, retard de règlement du client, absence temporaire de mission ou dommage causé pendant une prestation.
- La société de portage devient défaillante : la caution financière peut intervenir pour les créances entrant dans son périmètre légal.
- L’entreprise cliente tarde à régler : le suivi de la facture et les obligations commerciales constituent un problème distinct. Ce retard ne prouve pas, à lui seul, la défaillance de l’employeur.
- Le consultant se trouve sans mission : les périodes sans prestation ne sont pas rémunérées comme des périodes travaillées. En CDI, une réserve financière prévue pour les intermissions est alimentée selon les règles applicables ; en CDD, le dispositif prévoit notamment une indemnité de précarité en fin de contrat. Ces mécanismes ne transforment pas une période sans prestation en période travaillée rémunérée.
- Un dommage survient pendant la prestation : la responsabilité civile professionnelle concerne la couverture de risques professionnels, non le paiement des créances salariales garanties.
Cette distinction évite de surestimer la portée de la caution. Elle permet également d’examiner séparément les engagements de rémunération, les conditions d’intermission et les assurances souscrites pour l’activité. Un consultant qui compare plusieurs sociétés doit ainsi distinguer la protection prévue par la loi des modalités de gestion proposées dans chaque contrat.
La garantie financière s’inscrit dans un cadre plus large qui combine activité autonome et contrat de travail. Cette distinction se comprend mieux en replaçant la caution dans le fonctionnement du portage salarial, notamment ses dimensions administratives et entrepreneuriales.
Comment vérifier la sécurité financière avant de signer ?
Une société de portage doit justifier à tout moment de sa garantie financière. L’engagement de caution provient d’un organisme habilité, par exemple une banque, une compagnie d’assurance, une société de caution mutuelle ou un organisme de garantie collective répondant aux conditions légales.
L’identité du garant financier fait partie des informations contractuelles prévues par la réglementation. Le consultant peut donc effectuer plusieurs contrôles simples avant de s’engager. L’objectif est de rapprocher les informations concernant l’employeur réel, le garant et les documents remis, sans confondre cette démarche avec une certification de la solvabilité générale.
- Identifier l’employeur : relever la dénomination exacte de la société de portage avec laquelle le contrat sera conclu.
- Identifier le garant : vérifier son nom dans les documents contractuels.
- Demander un justificatif récent : rapprocher les informations de garantie de celles de la société contractante.
- Examiner la rémunération : comprendre les modalités de calcul du salaire, les prélèvements et les conditions applicables.
- Contrôler le suivi financier : vérifier comment les versements des clients, les frais et les mouvements du compte d’activité sont communiqués.
Ces vérifications constituent une méthode de vigilance pratique. Si la dénomination de l’employeur figurant au contrat diffère de celle de la société couverte par le justificatif de caution, le consultant a intérêt à demander une explication et des documents concordants avant de signer. Une différence apparente n’établit pas à elle seule une irrégularité, pas plus que la présentation d’un justificatif ne démontre la solvabilité générale de la société.
Le compte d’activité apporte une autre forme de transparence. Communiqué mensuellement au salarié porté, il permet de suivre les éléments financiers de la prestation, notamment les versements du client, les frais de gestion, les prélèvements et la rémunération nette. Son examen facilite la compréhension des montants facturés et de leur traduction en salaire. Il complète donc le contrôle documentaire de la caution, mais ne s’y substitue pas.
Une protection indispensable, mais à examiner concrètement
La garantie financière protège certaines obligations salariales et sociales en cas de défaillance de la société de portage. Avant de signer, l’essentiel est d’identifier l’employeur, de connaître le garant financier et de vérifier la concordance des justificatifs disponibles. Cette démarche donne une base concrète pour apprécier la protection légale annoncée.
La lecture régulière du compte d’activité permet ensuite de comprendre les mouvements qui déterminent la rémunération. Le suivi des créances commerciales répond à une autre question : celle des paiements attendus des entreprises clientes. Ces deux formes de vigilance complètent l’existence de la caution sans se confondre avec elle.
Pour compléter la sécurisation des rémunérations par un meilleur suivi des règlements commerciaux, il est également utile de savoir piloter les encours clients et repérer les retards de paiement avant qu’ils ne fragilisent la trésorerie.